

期待値プラスの手法でも、リスクが大きければ破産する
勝率40%・損益比2(1回の期待値は+0.2R)の手法で、1回のリスクを5%にすると、資金が半分になる確率は約14%、全損は約2%。低確率とは言え破産する可能性があり、この2%の破産確率を覚悟する必要があります。
この、確率を出す考え方がバルサラの破産確率です。「勝率・損益比・1回のリスク」から、破産確率を算出します。
バルサラの破産確率でFXに使えるのは、逆算です。勝率・損益比・1回のリスク・許せる破産確率のうち3つを決めれば、残る1つが出ます。リスク%の上限や、必要な勝率が分かります。
一方、自分の手法が本当に勝てるかの判定と、破産の予言はできません。その限界は、計算機のあとで数字を見せます。
あなたの破産確率計算機
今回は破産確率計算機を作りました。自分の破産確率を把握しておくのは、有益です。
勝率・損益比・1回のリスクを入れると、破産確率が出ます。知りたい数字を切り替えれば、必要な勝率・最大のリスク%・必要な損益比も逆算できます。表のマスをタップすると、その勝率とリスクが入ります。
損益比が整数でないときは、安全側(少し大きめ)の近似値です。入れた数字が正しいときにだけ答えも正しくなります。

破産確率とは?
バルサラの破産確率は、ナウザー・バルサラが1992年の自身の著書で示したもので、3つの変数、勝率・損益比・1回に賭ける資金の割合、によって算出されます。
計算の核は1行です。p=勝率、q=負ける確率、b=損益比とします。
1単位(=1回のリスク)下がる確率 r は、r = q + p × r^(b+1) の解(0〜1の間)
資金を N 回分下げる確率(破産確率)= r^N
勝率40%・損益比2なら r=0.8229。1回のリスク5%で「資金の半分」を失う確率は、N=0.5÷0.05=10回分なので 0.8229の10乗=約14%です。計算機で確かめられます。
賭け方だけで、勝てる手法も破産する
図1は、勝率40%・損益比2の手法です。1回の期待値は+0.2R(損失額を1としたとき)。プラスです。
この手法で、資金の半分を失う確率はこうなります。
| 1回のリスク | 半減確率 | 全損確率(参考) |
|---|---|---|
| 1% | 0.01%未満 | 0.01%未満 |
| 2% | 0.76% | 0.01%未満 |
| 3% | 3.9% | 0.15% |
| 5% | 14.2% | 2.0% |
| 7% | 24.8% | 6.2% |
| 10% | 37.7% | 14.2% |
出典:上記モデルによる自前計算(2026-10-20)
変えたのはリスク(1回のリスクの列)だけですが、これによって全損率は桁で変わります。
期待値プラスでも負ける構造は、資金管理ゲームで同僚が期待値プラスなのに何度やっても増やせなかったあの話と同じ構造です。
数字を見て安心するな
5%リスクの全損は2%で、数字上はちょっと安心して見えます。ですが、メンタルも考慮してください。あなたのメンタルがどれだけタフマンか誰も知りません。自分が耐えられるレベルで測るのが現実的です。
また、率が同じでも、10000円の半減(5000円損失)と、100万円の半減(50万円損失)では、同じ50%減でも、生活に与えるダメージが超違います。あなたのメンタルと生活を正常に保つ値にするべきです。お金の話なので、ここは強く言っておきます。
FXに応用できない、バルサラの限界
この項目は重要です。
1. 自分の「本当の勝率」は分からない
過去100回で勝率40%でした。本当の勝率も40%でしょうか?(何を言ってる?)
統計的には、31%〜50%のどこにあってもおかしくありません(95%区間)。上下のブレが必ずあります。損益比2・リスク5%で、資金の半分を失う確率を計算すると、100%〜0.9%。
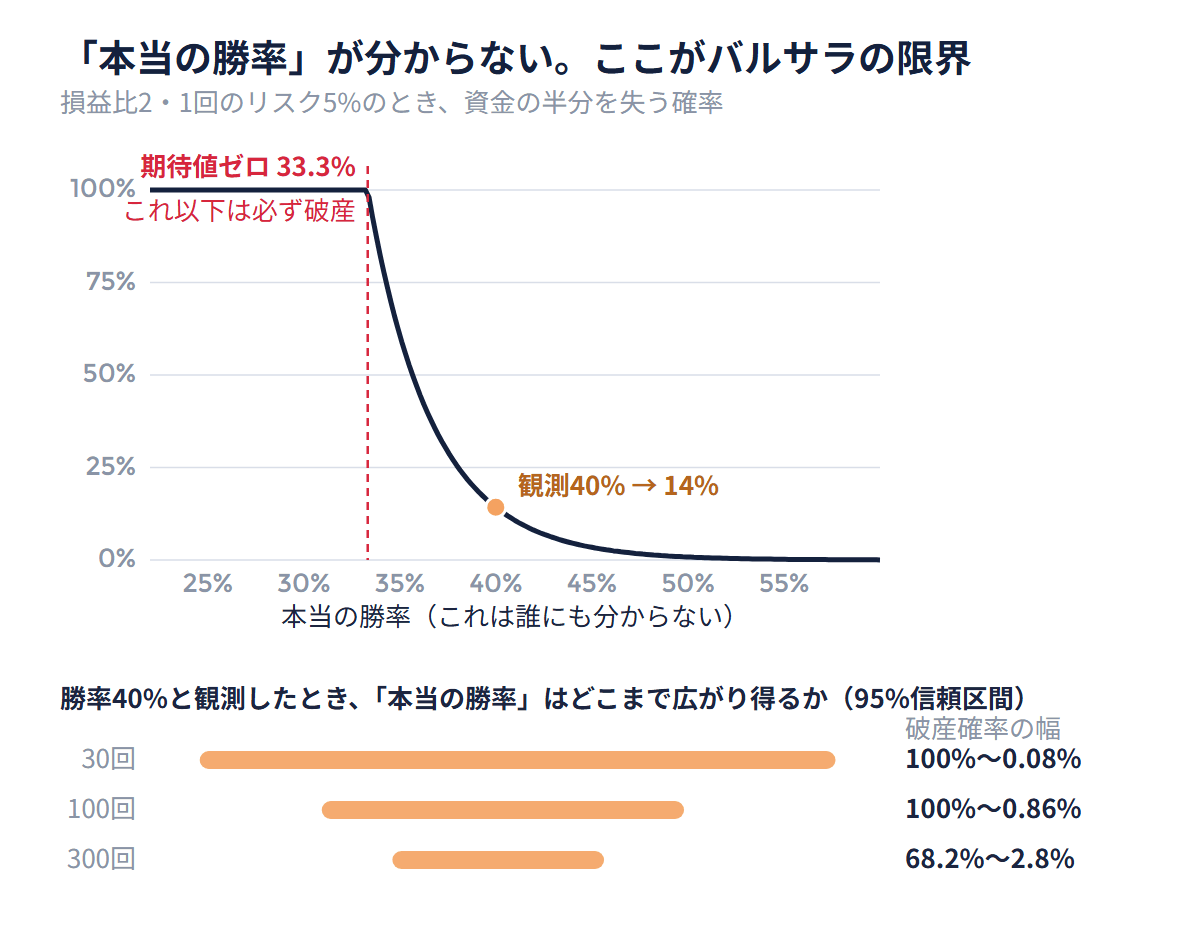
30回なら、24.6%〜57.7%。300回でも、34.6%〜45.6%で、68%〜2.8%です。つまり、計算の前提する”勝率”自体が不正確なら、算出結果もまた同じという事です。
破産確率の表は、入れた数字が正しいときにだけ正しい。入力が正しいかどうかを、表は教えてくれません。
本当の勝率は誰にも分からないので、勝率は低めに見積もってください。
2. 手法に優位性があるかは、判定できない
損益比2なら、勝率33.3%が期待値ゼロです。それ以下だと、リスクをいくら下げても、破産確率は100%のまま。遅くなるだけです。
資金管理で、期待値マイナスの手法は救えません。
3. いつ破産するか、次の連敗は予言できない
破産確率は「無限に続けたら」の話です。勝率が一定で、独立試行型で、損失がちょうど1回分、を前提としています。
ですが実際のFXは、地合いで勝率が変わります。ギャップやスリッページで、損失が想定を超えることもあります。
4. 「安全な数字」は教えてくれない
破産確率を1%にするか5%にするか。決めるのは自分です。表は答えを出さず、物差しとして示すだけです。
使えるのは「逆算」。
では、何に使えるのか。数字は4つあります。勝率、損益比、1回のリスク、許せる破産確率。3つを決めれば、残る1つが出ます。
- 記録から、勝率と損益比を出す(Rで数える。30回以上。やり方はオプティマルfの記事)
- 勝率の下限を出す(95%区間の下限か、5ポイント下げを目安に)
- 損益比と1回のリスクを決め、「必要な勝率」を出す。自分の下限がそれを下回るなら、リスクを下げる
- ケリー基準・オプティマルfの半分以下と比べ、小さい方を採用するのが無難
この4つの数字は、冒頭の計算機で、いつでも入れ替えて試せます。
私は、トレードの前に「1回の負け額」を先に決めます。残るのはロット計算だけです。(出典:ケリー基準の記事)
増える速さと、危なさは別の物差し
ケリー基準とオプティマルfは、「どの賭け率が一番速く増えるか」の答えでした。いわばどこまでアクセルを踏んでも良いか。チキンレースの上限です。
バルサラの破産確率は「その賭け率は、どれだけ危ないか」。ブレーキを意識する為の指標です。
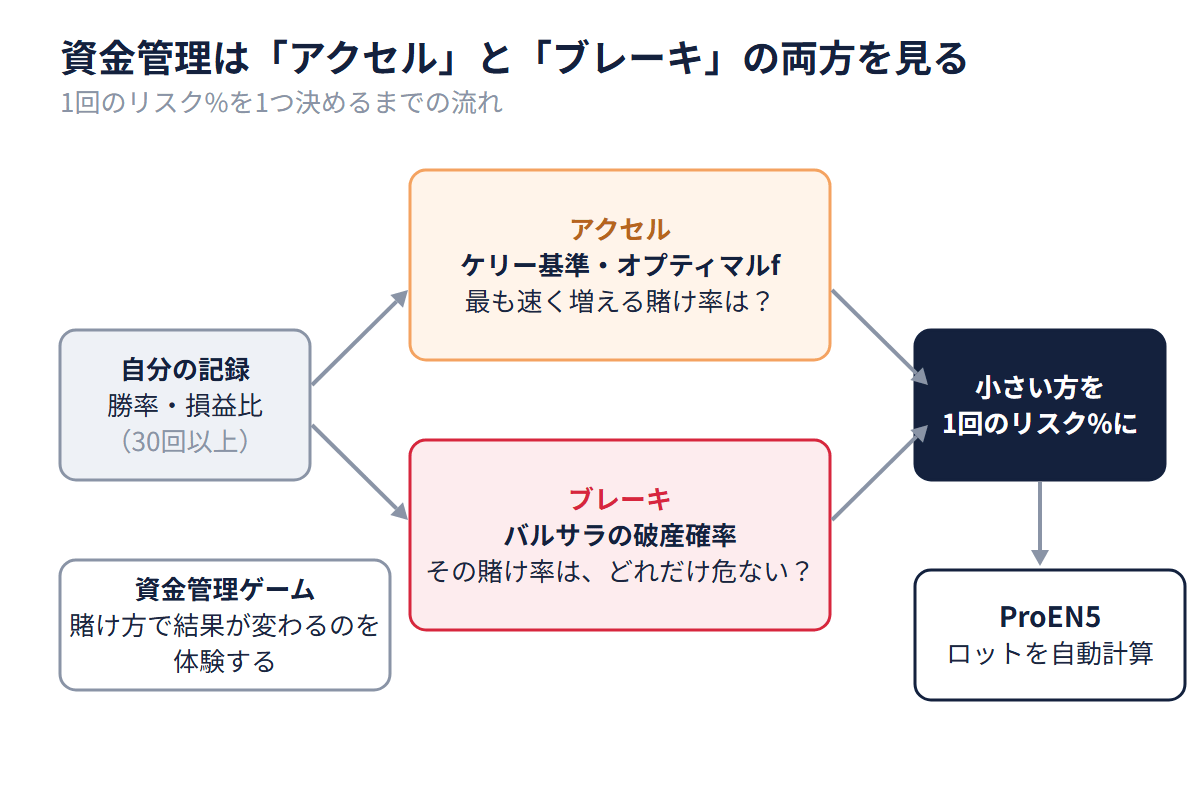
では、アクセルを全開にしたら、どうなるか。上の手法でケリー通りの10%を、複利で賭け続けた場合、資金が一度でも半分になる確率は、約48%で、ほぼコイントスでした(自前シミュレーション、2万通り)
5%(ハーフ・ケリー)なら約12%、2.5%なら約1%。ケリー基準の記事で「出た答えの半分以下から始めるのが無難」と書いた理由は、この数字からも見えます。
この数値を、体感し血肉として理解を深めたい方は、資金管理ゲームで、1%・4%・8%・16%を順に試してください。同じおはじきの順番で、賭け方だけの違いが出ます。
決まったリスク%は、機械に任せる
破産確率の答えは、結局1つの数字に集約されます。「1回の許容損失は、資金の何%が妥当か」です。
数字が決まれば、あとはロット計算です。手計算は、たまに間違えます。
裁量補助EA「ProEN5」は、SLをチャート上で決めた時点で負け額が見え、予定許容損失を入れるとロットが決まります。
ProEX5がエグジット専門、ProEN5はエントリー専門EAなので、ProENは攻めのEAのイメージがあるかもしれませんが、破産確率で決めたリスクを、ProEN5で実行する為、資金を「守る」が前提です。(ProEN5は公開準備中です)
よくある質問
バルサラの破産確率とは何ですか?
勝率・損益比・1回のリスクから、資金を失う確率を求める考え方です。ナウザー・バルサラが1992年の著書で表にしました。「何回続けても必ずそうなる」という予言ではなく、前提条件つきの確率です。
FXでは、破産確率を何%に抑えればいいですか?
決まった数字はありません。この記事の表は「半分を失う確率」を1%や5%に抑える例です。見積もった勝率が不確かなほど、小さめに置く必要があります。
自分の手法の破産確率は、どう計算しますか?
記録から勝率と損益比を出し、記事の計算機に入れます。計算機は、破産確率のほか、必要な勝率・最大のリスク%・必要な損益比も出せます。勝率が30回分程度の記録では、ぶれが大きいことに注意してください。
勝率が高ければ、破産しませんか?
いいえ。損益比が小さければ、勝率が高くても期待値はマイナスになります。逆に勝率40%でも、損益比2ならプラスです。破産確率を決めるのは、勝率と損益比の組み合わせと、リスクの大きさです。
まとめ
- 破産確率は、リスク%の上限と必要な勝率を出す道具。予言には使えない
- 本当の勝率は分からない。悲観側に置いて逆算し、必要な勝率と下限を比べる
- 期待値がマイナスの手法は、資金管理では救えない
- ケリー・オプティマルfの半分以下か、破産確率の上限の小さい方を採る
※この記事は資金管理の考え方の研究です。特定のリスク%や投資を推奨するものではありません。
最後まで読んで頂き、ありがとうございます。
以下のクリックで応援して頂けると嬉しいです。
いつもして頂いている方本当に有難う御座います。
↓

